REFORMA TRIBUTÁRIA NA CONSTRUÇÃO CIVIL
REFORMA TRIBUTÁRIA NA CONSTRUÇÃO CIVIL
Na reforma tributária, o crédito da obra depende de cada fornecedor
Na reforma tributária, o crédito da obra depende de cada fornecedor
Identifique regime tributário, dívida ativa e risco fiscal de subempreiteiros, fornecedores de insumos e prestadores para proteger o crédito de IBS e CBS de construtoras e incorporadoras.
Identifique regime tributário, dívida ativa e risco fiscal de subempreiteiros, fornecedores de insumos e prestadores para proteger o crédito de IBS e CBS de construtoras e incorporadoras.
Solicitar demonstração
Solicitar demonstração
Leva menos de 1 min para agendar com nossos especialistas
Leva menos de 1 min para agendar
com nossos especialistas

Construtoras e incorporadoras que CONFIAM NA GEDANKEN
para contratar e decidir com mais segurança
Construtoras e incorporadoras que
CONFIAM NA GEDANKEN para contratar
e decidir com mais segurança


Clientes que já estruturaram a
análise de riscos com a Gedanken
Processos automatizados de due diligence e background check,
com decisões tomadas antes da contratação.
Marcela Moreira
MRV

“Como uma das maiores construtoras da América Latina, a MRV precisa de uma due diligence robusta para manter uma cadeia de fornecimento sustentável. Antes, o background check era feito manualmente, em múltiplas fontes e com informações fragmentadas. Hoje, com a plataforma da Gedanken, a equipe conta com um processo automatizado que facilita a análise de riscos de compliance e financeiros.”
Josiane Lima
Teixeira Duarte

“Hoje conseguimos fazer análises de risco antecipadas e tomar decisões antes da contratação do fornecedor. O G-Certifica nos ajudou a estruturar um processo mais robusto, centralizado e alinhado às diretrizes globais da empresa.”
O crédito tributário deixou de ser seu. Agora, ele depende do seu fornecedor.
O crédito tributário deixou de ser seu. Agora, ele depende do seu fornecedor.
Pelo art. 47 da Lei Complementar 214/2025, o crédito de IBS e CBS fica condicionado ao pagamento efetivo do tributo pelo fornecedor. Na construção, isso atinge centenas de subempreiteiros, fornecedores de insumos e locadoras por obra, muitos no Simples Nacional.
Pelo art. 47 da Lei Complementar 214/2025, o crédito de IBS e CBS fica condicionado ao pagamento efetivo do tributo pelo fornecedor. Na construção, isso atinge centenas de subempreiteiros, fornecedores de insumos e locadoras por obra, muitos no Simples Nacional.
Com a homologação fiscal de fornecedores, sua empresa enxerga o risco antes da contratação e acompanha cada mudança de regime ou de dívida durante toda a obra.
Com a homologação fiscal de fornecedores, sua empresa enxerga o risco antes da contratação e acompanha cada mudança de regime ou de dívida durante toda a obra.

O que muda na cadeia da obra
O que muda na cadeia da obra
Onde o crédito de IBS e CBS fica em risco
Onde o crédito de IBS e CBS fica em risco
Subempreiteiros no Simples Nacional
Quem recolhe apenas pelo DAS transfere crédito limitado ao valor recolhido. A opção de cada empresa do Simples muda o custo real de cada contrato de empreitada.
28%
28%
dos fornecedores B2B estão no Simples Nacional
Fornecedor com dívida ativa trava crédito
Compras de fornecedores inadimplentes deixam de gerar crédito enquanto houver débito, e a glosa pode ocorrer até cinco anos depois da compra.
9,0%
9,0%
dos fornecedores B2B têm dívida ativa
RET ou regime novo, obra a obra
Obras e loteamentos elegíveis podem manter o RET ou migrar para o regime novo com crédito integral. A decisão exige simulação por obra, com o risco fiscal dos fornecedores no cálculo.
2,08%
2,08%
é a alíquota do RET na incorporação, mantida para obras elegíveis até 2028
Impacto direto no EBITDA
A perda de crédito não aparece na apuração de saving nem no orçamento da obra. Ela afeta a margem e só surge no fechamento do resultado.
R$ 450–700 bi
R$ 450–700 bi
em créditos de IBS e CBS sob risco por ano na cadeia B2B
Check de homologação fiscal
Check de homologação fiscal
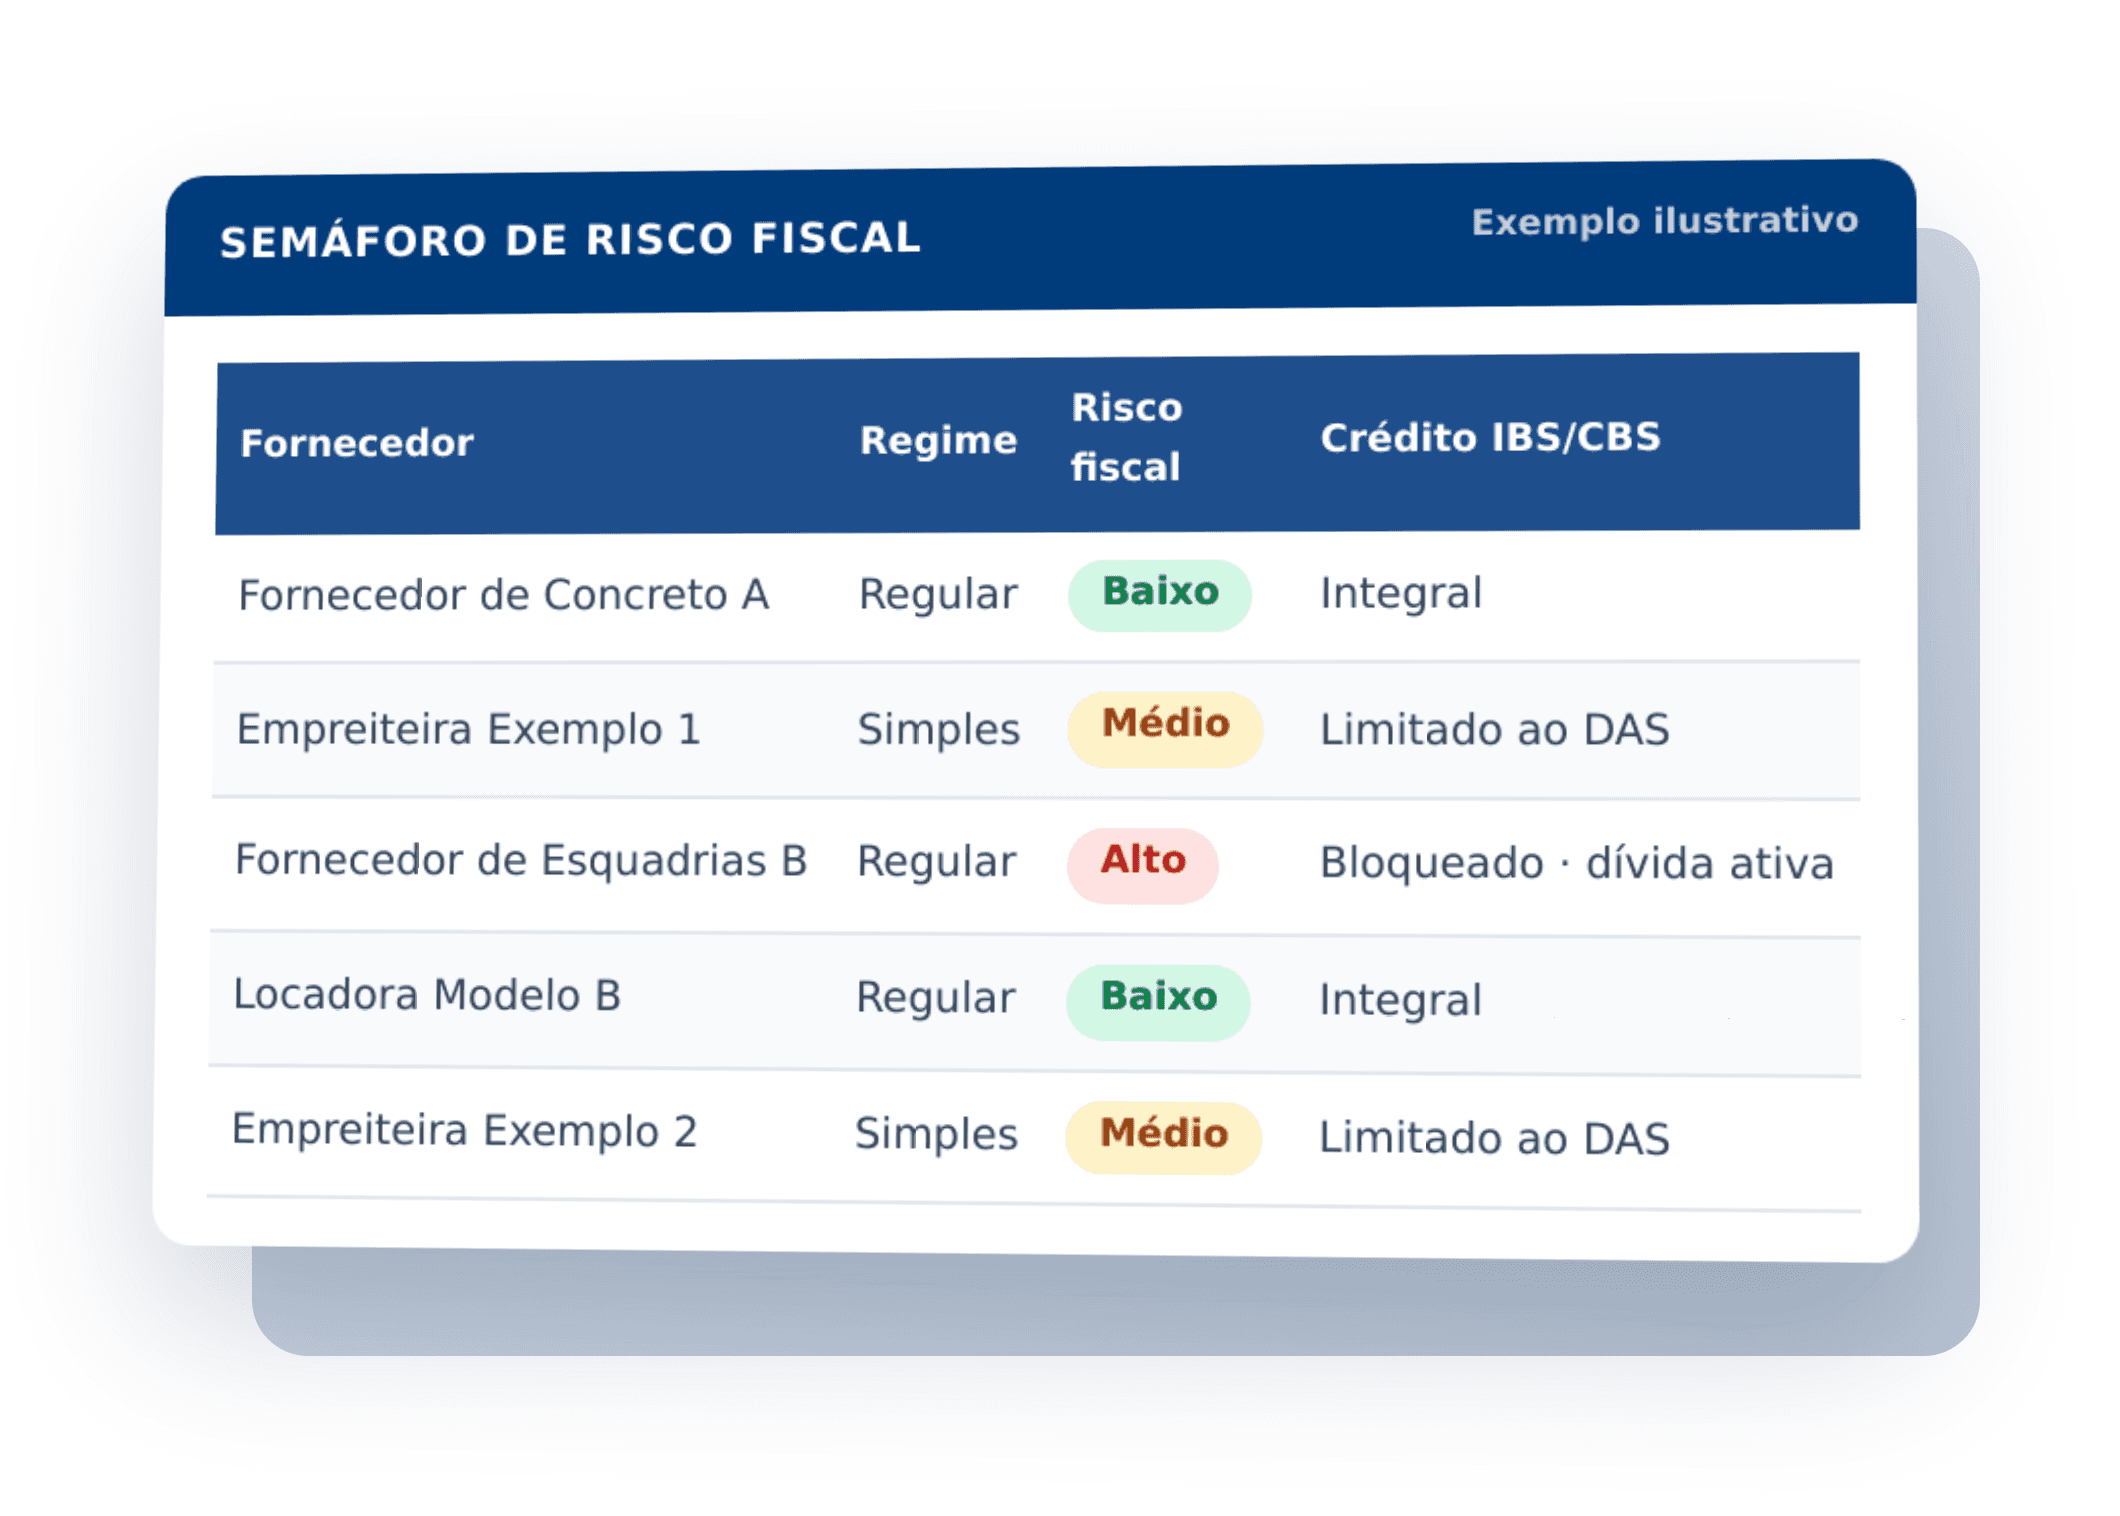
Um semáforo de risco fiscal antes de cada contratação
Um semáforo de risco fiscal antes de cada contratação
Comece a homologação com três dados. Robôs analisam mais de 400 bases, incluindo a dívida ativa da União na PGFN, e classificam o risco tributário em minutos.
Comece a homologação com três dados. Robôs analisam mais de 400 bases, incluindo a dívida ativa da União na PGFN, e classificam o risco tributário em minutos.
Subempreiteiros, fornecedores de insumos e locadoras de alto risco são sinalizados antes da contratação, com regras parametrizáveis pela sua área fiscal e workflow de aprovação.
Subempreiteiros, fornecedores de insumos e locadoras de alto risco são sinalizados antes da contratação, com regras parametrizáveis pela sua área fiscal e workflow de aprovação.

A conta que ninguém faz
A conta que ninguém faz
Preço não é custo real
Preço não é custo real
Na mesma compra de concreto, aço ou serviços de empreitada, o fornecedor mais barato no preço pode ser o mais caro depois do crédito. A plataforma identifica o regime de cada fornecedor e avisa quando ele muda.
Na mesma compra de concreto, aço ou serviços de empreitada, o fornecedor mais barato no preço pode ser o mais caro depois do crédito. A plataforma identifica o regime de cada fornecedor e avisa quando ele muda.
Assim, Suprimentos compara propostas pelo custo real e o orçamento da obra reflete a margem correta.
Assim, Suprimentos compara propostas pelo custo real e o orçamento da obra reflete a margem correta.
Alertas de inadimplência fiscal
Alertas de inadimplência fiscal
Monitoramento contínuo protege o crédito durante toda a obra
Monitoramento contínuo protege o crédito durante toda a obra
Quando um fornecedor deixa de pagar tributos ou é inscrito em dívida ativa, sua equipe recebe o alerta por e-mail, com o histórico consolidado de ocorrências.
Quando um fornecedor deixa de pagar tributos ou é inscrito em dívida ativa, sua equipe recebe o alerta por e-mail, com o histórico consolidado de ocorrências.
Suprimentos, Fiscal e Compliance decidem juntos, com as mesmas evidências, antes da próxima medição e antes que o crédito seja glosado.
Suprimentos, Fiscal e Compliance decidem juntos, com as mesmas evidências, antes da próxima medição e antes que o crédito seja glosado.

Clientes que já estruturaram a análise de riscos com a Gedanken
Processos automatizados de due diligence e background check, com decisões tomadas antes da contratação.
Marcela Moreira
Marcela Moreira
MRV
MRV
“Como uma das maiores construtoras da América Latina, a MRV precisa de uma due diligence robusta para manter uma cadeia de fornecimento sustentável. Antes, o background check era feito manualmente, em múltiplas fontes e com informações fragmentadas. Hoje, com a plataforma da Gedanken, a equipe conta com um processo automatizado que facilita a análise de riscos de compliance e financeiros.”
“Como uma das maiores construtoras da América Latina, a MRV precisa de uma due diligence robusta para manter uma cadeia de fornecimento sustentável. Antes, o background check era feito manualmente, em múltiplas fontes e com informações fragmentadas. Hoje, com a plataforma da Gedanken, a equipe conta com um processo automatizado que facilita a análise de riscos de compliance e financeiros.”
Josiane Lima
Josiane Lima
Teixeira Duarte
Teixeira Duarte
“Hoje conseguimos fazer análises de risco antecipadas e tomar decisões antes da contratação do fornecedor. O G-Certifica nos ajudou a estruturar um processo mais robusto, centralizado e alinhado às diretrizes globais da empresa.”
“Hoje conseguimos fazer análises de risco antecipadas e tomar decisões antes da contratação do fornecedor. O G-Certifica nos ajudou a estruturar um processo mais robusto, centralizado e alinhado às diretrizes globais da empresa.”
Crédito protegido.
Margem de obra previsível.
Crédito protegido.
Margem de obra previsível.
Custo real na negociação
Custo real na negociação
Compare subempreiteiros e fornecedores pelo custo após o crédito.
Compare subempreiteiros e fornecedores pelo custo após o crédito.
Diagnóstico da base
Diagnóstico da base
Saiba quanto do seu EBITDA depende de fornecedores com risco fiscal.
Saiba quanto do seu EBITDA depende de fornecedores com risco fiscal.
Classificação parametrizável
Classificação parametrizável
Defina regras de risco tributário alinhadas à política fiscal da empresa.
Defina regras de risco tributário alinhadas à política fiscal da empresa.
Workflow entre áreas
Workflow entre áreas
Suprimentos, Fiscal e Compliance aprovam com as mesmas evidências.
Suprimentos, Fiscal e Compliance aprovam com as mesmas evidências.
Histórico auditável
Histórico auditável
Mantenha registro das verificações para responder a eventuais glosas.
Mantenha registro das verificações para responder a eventuais glosas.
Base pronta para o split payment
Base pronta para o split payment
Organize a base de fornecedores antes da obrigatoriedade no B2B.
Organize a base de fornecedores antes da obrigatoriedade no B2B.
Ver como funciona
Ver como funciona
LC 214/2025 na construção
LC 214/2025 na construção
O que muda para a construção civil
O que muda para a construção civil
O setor imobiliário tem regime específico na reforma. Redutores, alíquotas reduzidas e regras de transição mudam a forma de orçar, contratar e vender.
O setor imobiliário tem regime específico na reforma. Redutores, alíquotas reduzidas e regras de transição mudam a forma de orçar, contratar e vender.
Redução de 50%
Redução de 50%
Alienação, incorporação e parcelamento do solo têm alíquota reduzida.
Alienação, incorporação e parcelamento do solo têm alíquota reduzida.
Redução de 70%
Redução de 70%
Locação, cessão onerosa e arrendamento de imóveis.
Locação, cessão onerosa e arrendamento de imóveis.
Redutor de ajuste
Redutor de ajuste
Valor de aquisição ou do estoque em 31/12/2026, que acompanha o imóvel.
Valor de aquisição ou do estoque em 31/12/2026, que acompanha o imóvel.
Redutor social
Redutor social
R$ 100 mil por imóvel residencial novo e R$ 30 mil por lote residencial.
R$ 100 mil por imóvel residencial novo e R$ 30 mil por lote residencial.
RET até 2028
RET até 2028
Obras e loteamentos elegíveis podem manter o RET ou migrar para o regime novo.
Obras e loteamentos elegíveis podem manter o RET ou migrar para o regime novo.
Cronograma
Cronograma
Ano-teste em 2026, CBS plena em 2027 e transição do ISS e do ICMS até 2033.
Ano-teste em 2026, CBS plena em 2027 e transição do ISS e do ICMS até 2033.
Ver como aplicar na minha empresa
Ver como aplicar na minha empresa

Split payment ajuda.
Mas não resolve.
Split payment ajuda.
Mas não resolve.
Segundo a Receita Federal, o split payment será facultativo a partir de 2027 e obrigatório nas operações entre empresas em 2028.[3] Ele retém o tributo na transação, mas não trata o histórico do fornecedor.
Segundo a Receita Federal, o split payment será facultativo a partir de 2027 e obrigatório nas operações entre empresas em 2028.[3] Ele retém o tributo na transação, mas não trata o histórico do fornecedor.
Débitos anteriores, mudanças de regime e glosas por devedor contumaz, com risco retroativo de até cinco anos, continuam exigindo monitoramento contínuo da base.
Débitos anteriores, mudanças de regime e glosas por devedor contumaz, com risco retroativo de até cinco anos, continuam exigindo monitoramento contínuo da base.
Solicite uma demonstração
Solicite uma demonstração
Descubra quanto do seu EBITDA depende de fornecedores que você ainda não monitora
Descubra quanto do seu EBITDA depende de fornecedores que você ainda não monitora
Fale com um especialista e receba um diagnóstico gratuito da sua base de fornecedores de obra: regime tributário, dívida ativa e impacto potencial no crédito de IBS e CBS.
Envie apenas os CNPJs e o valor pago a cada fornecedor em 12 meses
Envie apenas os CNPJs e o valor pago a cada fornecedor em 12 meses
Receba o impacto potencial no EBITDA por fornecedor crítico
Receba o impacto potencial no EBITDA por fornecedor crítico
Bônus: alerta de fornecedores em listas de trabalho escravo ou infantil
Bônus: alerta de fornecedores em listas de trabalho escravo ou infantil
Perguntas frequentes
Perguntas frequentes
1
1
A reforma tributária impacta a área de Suprimentos?
A reforma tributária impacta a área de Suprimentos?
Sim. Com a LC 214/2025, o crédito de IBS e CBS depende do efetivo pagamento do tributo pelo fornecedor. O risco fiscal do subempreiteiro passa a afetar a margem da obra.
Sim. Com a LC 214/2025, o crédito de IBS e CBS depende do efetivo pagamento do tributo pelo fornecedor. O risco fiscal do subempreiteiro passa a afetar a margem da obra.
2
2
Como ficam os subempreiteiros do Simples Nacional?
Como ficam os subempreiteiros do Simples Nacional?
Quem recolhe apenas pelo DAS transfere crédito limitado ao valor recolhido. Empresas do Simples podem optar por recolher IBS e CBS pelo regime regular, e saber quem fez essa opção muda o custo real de cada contrato.
Quem recolhe apenas pelo DAS transfere crédito limitado ao valor recolhido. Empresas do Simples podem optar por recolher IBS e CBS pelo regime regular, e saber quem fez essa opção muda o custo real de cada contrato.
3
3
O split payment não resolve o risco?
O split payment não resolve o risco?
Ele ajuda a garantir o recolhimento na transação, mas não trata débitos anteriores, histórico fiscal nem diferenças de regime. A glosa pode ocorrer até cinco anos depois.
Ele ajuda a garantir o recolhimento na transação, mas não trata débitos anteriores, histórico fiscal nem diferenças de regime. A glosa pode ocorrer até cinco anos depois.
4
4
Como funciona o diagnóstico gratuito?
Como funciona o diagnóstico gratuito?
Você envia a lista de CNPJs e o valor pago a cada fornecedor em 12 meses. A Gedanken devolve o mapa de regime, dívida ativa e impacto potencial no EBITDA, de forma confidencial.
Você envia a lista de CNPJs e o valor pago a cada fornecedor em 12 meses. A Gedanken devolve o mapa de regime, dívida ativa e impacto potencial no EBITDA, de forma confidencial.
5
5
A plataforma substitui o Fiscal ou o Jurídico?
A plataforma substitui o Fiscal ou o Jurídico?
Não. Ela é a infraestrutura de dados que antecipa riscos, prioriza a análise humana e estrutura a governança entre Suprimentos, Fiscal e Compliance.
Não. Ela é a infraestrutura de dados que antecipa riscos, prioriza a análise humana e estrutura a governança entre Suprimentos, Fiscal e Compliance.
© 2018 - 2026 Gedanken - Todos os direitos reservados
Cubo Itaú Al. Vicente Pinzon, 54 Vila Olímpia CEP 04.547-130 - São Paulo